Christine Lagarde hat sich, aus welchen Gründen auch immer, entschlossen, ihre Amtszeit nicht bis zum Ende wahrzunehmen, sondern schon zu Beginn nächsten Jahres zu gehen. Es ist auch vollkommen egal, ob und wann sie geht. Sie war die belangloseste Präsidentin einer Zentralbank, die man sich denken kann. Ihre Belanglosigkeit war Resultat ihrer vollkommeneren Ahnungslosigkeit, was die Entstehung und die Bekämpfung von Inflation angeht.
Doch damit ist die Juristin Lagarde nicht allein. Man kann heute schon sagen, dass ihr Nachfolger aus der Riege der traditionellen Volkswirte ausgewählt wird, die sich von einer Juristin nur marginal unterscheiden. Das Dilemma ist keines, das einfach durch eine neue Person zu lösen wäre. In Europa zumindest (in den USA ist es etwas anders) wird der Auswahlprozess, der von Merz und Macron entscheidend beeinflusst wird, auf keinen Fall eine Person hervorbringen, die wirklich auf der Höhe der Zeit ist, was die Theorie der Inflation angeht.
Das ist in der Tat das zentrale Problem. Es gibt keine Theorie der Inflation. Ich habe in meinem Grundlagenbuch (das übrigens in diesen Tagen in einer Neuauflage – „Studienausgabe“ – erscheint, die wesentlich günstiger zu haben ist) viel Platz darauf verwendet, zu erklären, warum die neoklassische Ökonomik am Problem der Inflation scheitert, und ich will das hier nicht wiederholen. Während die amerikanische Zentralbank mit einem Mandat für Beschäftigung und Preisstabilität ausgestattet ist und einfach pragmatische Politik macht, hat sich Europa (auf Druck Deutschlands und seiner Ökonomen) in die monetaristische Falle begeben.
Monetaristische Falle heißt, dass man mit Gewalt an der Idee festhält, Inflation werde regelmäßig durch eine „zu große Menge“ an Geld verursacht. „Too much money chasing too few goods“ haben das die Monetaristen um Milton Friedman in ihrer ökonomischen Kindergartenvorstellung genannt. Die Deutsche Bundesbank hat das in großer intellektueller Not Anfang der 1970er Jahre aufgegriffen und hat sich, unterstützt von 95 Prozent der deutschen Ökonomen, bis heute nur halbherzig davon verabschiedet. Halbherzig, weil man nicht zugeben will, wie gering der Einfluss der Geldpolitik auf die Inflation wirklich ist.
So kommt es, dass die alten Märchen fröhliche Urständ feiern. Gerade hat Hans-Werner Sinn in der Wirtschaftswoche (Nr. 45, 2026) den besten Beweis dafür geliefert. Sinn hat ein schönes bild dafür gefunden. Er sagt, die „Bilanz der EZB quillt immer noch über von den vielen Staatspapieren, die sie …aufgesogen hatte“. Man kann sich wunderbar bildlich vorstellen, wie die Geldmenge an allen Ecken und Enden aus der Notenbank quillt und die Inflation befeuert.
„Überquellende“ Notenbankbilanzen
Klar, wenn einen Notenbank Staatspapiere kauft, gibt sie dafür gedrucktes Geld heraus, das, so der feste Glaube der Monetaristen, früher oder später zu Inflation führen muss. Allerdings ist die Sache mit dem „Überquellen“ nicht so einfach. Vergleicht man einmal die Bilanzen wichtiger Notenbanken dieser Welt, sieht man ohne weiteres, dass die EZB keineswegs der größte „Überqueller“ war (Abbildung 1).
Abbildung 1
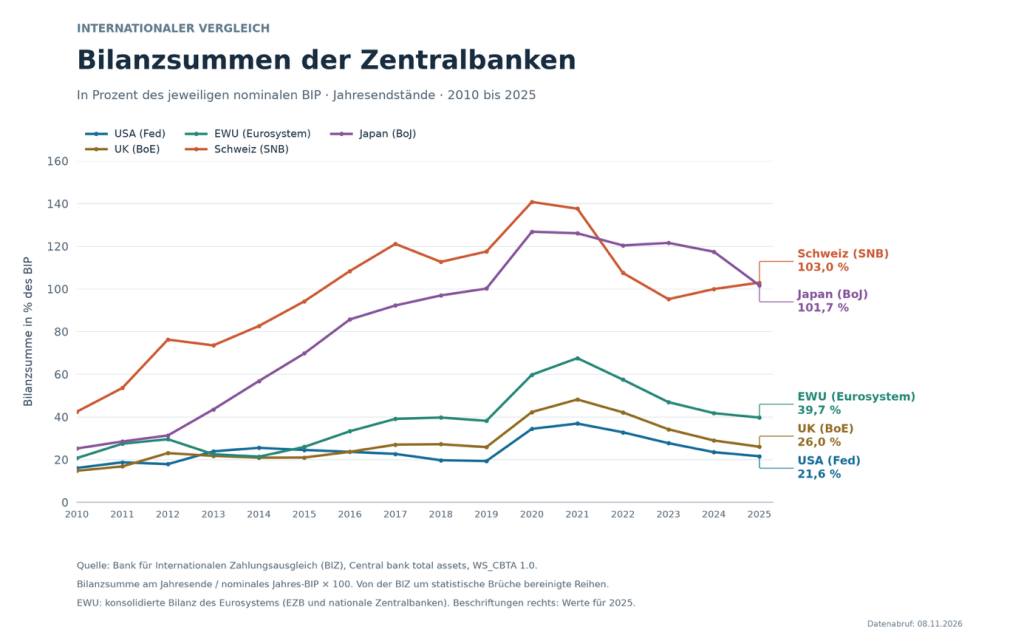
In Prozent des jeweiligen (nominalen) BIP gerechnet, war die Notenbank der Schweiz (SNB) schon seit Anfang der 2010er Jahre weitaus „inflationärer“ unterwegs als alle anderen Notenbanken. Ihr Überquellen übertraf den höchsten Wert, den die EZB jemals erreicht hat (im Jahr 2021), schon 2012 und danach ging es bis auf 140 Prozent des BIP, was mit Überquellen wohl nicht mehr angemessen beschrieben ist; das war schon ein massives Überlaufen, eine Überschwemmung ohnegleichen. Der Grund dafür war natürlich, dass die SNB immer wieder die Finanzmärkte in die Schranken weisen musste, die im Begriff waren, in ihrem Spekulationswahn den Schweizer Franken unkontrolliert überzubewerten.
Doch der Grund für die Geldmengenvermehrung ist unwichtig. Wer an den Monetarismus glaubt, glaubt ja an die Transmission, die mit der Geldausgabe beginnt. Warum das Geld gedruckt wird, ist vollkommen gleichgültig. Inflationär ist es für den Monetarismus auf jeden Fall.
Auch in Japan erreichte die Bilanzsumme der Notenbank enorme Werte von über 120 Prozent des BIP. Dort wurden von der Notenbank überwiegend Staatspapiere gekauft, um den langfristigen Zins (und den kurzfristigen) direkt zu steuern. Also landete das Geld überwiegend bei Inländern, die es ohne weiteres für Güterkäufe hätten verwenden können.
Die EZB, das kann man aus der Abbildung 1 unmittelbar erkennen, war im Vergleich zu Japan und der Schweiz sehr bescheiden. Ihr „Überquellen“ war schon bei etwas über 60 Prozent am BIP beendet. Seither hat sie die Bestände bis auf 40 Prozent deutlich abgebaut. In monetaristischer Lesart hat sie beim Abbau der Bestände deflationär gewirkt. Allerdings gingen gerade in der Zeit die Inflationsraten nach oben. Die USA und UK haben auch während der Corona-Krise ihre Bestände an Staatspapieren weit weniger stark ausgeweitet.
Doch wo ist die Inflation?
Natürlich, so Hans-Werner Sinn und die gesamte Phalanx der europäischen „Geldexperten“, haben die hohen Bestände bei der EZB in den Jahren 2021 bis 2024 zu einer Inflationierung geführt, die auch heute, man könne es leicht an den aktuellen Inflationsraten erkennen, noch nicht zu Ende ist.
Aber auch hier hilft der internationale Vergleich. Abbildung 2 zeigt die Inflationsraten der 5 betrachteten Länder im Verlauf und im Durchschnitt der Jahre seit 2010. Europa, die USA und UK weisen im Verlauf der Jahre 2021 bis 2024 mit großem Abstand die höchsten Inflationsraten auf, haben aber bei weitem die geringsten Bilanzsummen auf ihrem Konto und befanden sich in der Phase des Abbaus der Bestände.
Abbildung 2
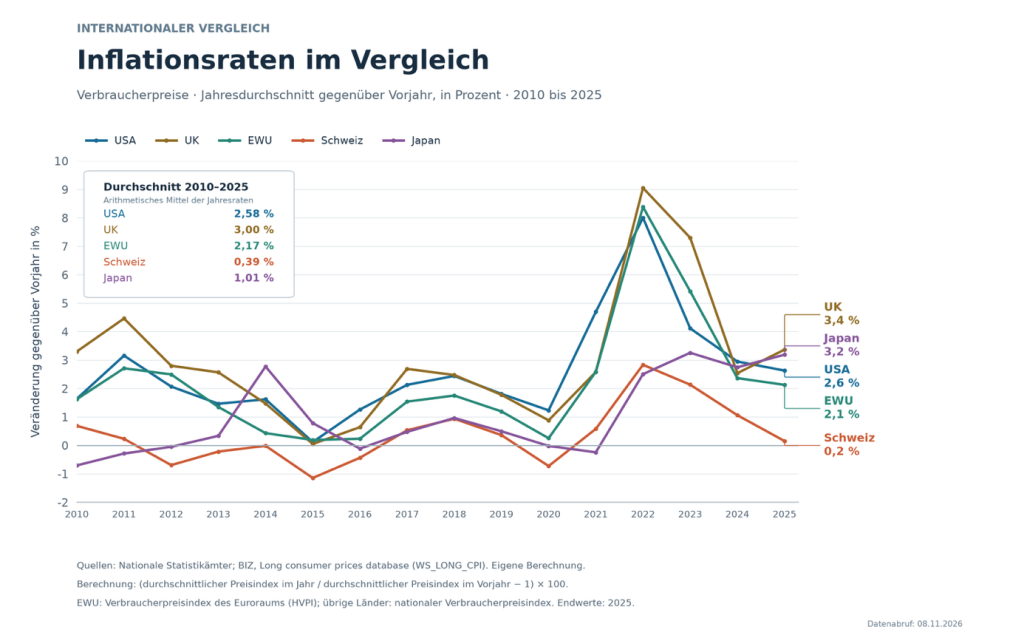
Großbritannien wies im Jahr 2022 eine Inflationsrate von 9 Prozent aus (die Schweiz und Japan streiften damals die 3 Prozent), lag aber bei der Bilanzsumme weit unter der EZB und unendlich weit unterhalb der Schweiz und Japan. Auch die durchschnittliche Inflationsrate für die gesamte Periode ist in UK mit 3 Prozent am höchsten, gefolgt von den USA mit 2,5 Prozent. In Japan und der Schweiz aber, den größten „Überquellern“, waren die Inflationsraten im Verlauf und im Durchschnitt eindeutig am niedrigsten. Die Schweiz liegt auch jetzt nahe null Prozent Inflation, obwohl ihre Bilanzsumme zuletzt wieder auf über einhundert Prozent gestiegen ist.
Fazit
Bilanzsummen der Notenbanken und Geldmengen haben keinen Einfluss auf die Inflation. Inflation ist niemals ein monetäres Phänomen. Weil es in der herrschenden Lehre der Ökonomik außer der primitiven Verkehrsgleichung der Monetaristen keinen Versuch gibt, Inflation zu erklären und zu verstehen, ist auch die Europäische Notenbank intellektuell und wegen ihres einseitigen Mandats immer wieder in einer Zwickmühle. Wäre sie ehrlich, müsste sie explizit zugestehen, dass die von der Bundesbank dereinst übernommenen Geldmengenkonzepte untauglich für die Geldpolitik sind.
Da es aber keine Alternativen gibt, die es der Notenbank erlaubt, wenigstens den Anschein zu wahren, dass sie die Inflation effektiv steuern kann, bräuchte man an der Spitze der Institution Ökonomen, die in der Lage sind, die komplizierte Gemengelage und die Abhängigkeit der Notenbank von anderen Akteuren (insbesondere von den Tarifpartnern) zu erklären und politische Schlussfolgerungen daraus zu ziehen. Diese Personen aber wird es nicht geben, weil die politischen Entscheidungen immer zugunsten von solchen Personen fallen, die in der Tradition der unsinnigen Orthodoxie stehen.