Der Spiegel hat es auch am 5. November noch nicht gemerkt und macht in Panik. Klar, wer mit Gewalt eine neoliberale Agenda durchsetzen will, schließt gerne die Augen vor dem, was wirklich ist. Ein Blick auf die Renditen der Staatsanleihen im Verlauf des vergangenen Monats hätte genügt, um zu begreifen, dass die vom Spiegel und vielen anderen ausgerufene Finanzkrise, scheinbar ausgelöst durch „zu hohe“ Staatsschulden, schon seit Anfang Oktober abgesagt worden ist (Abbildung).
In Deutschland sinkt die Rendite zehnjähriger Staatsanleihen seit Ende September, in den USA und UK seit Anfang Oktober, in Japan ebenfalls seit Anfang Oktober. Und selbst in Frankreich, das unermüdlich als Bankrottfall durch die Gazetten gejagt wird, ist der Rückgang unübersehbar, wenn auch erst seit Ende Oktober.
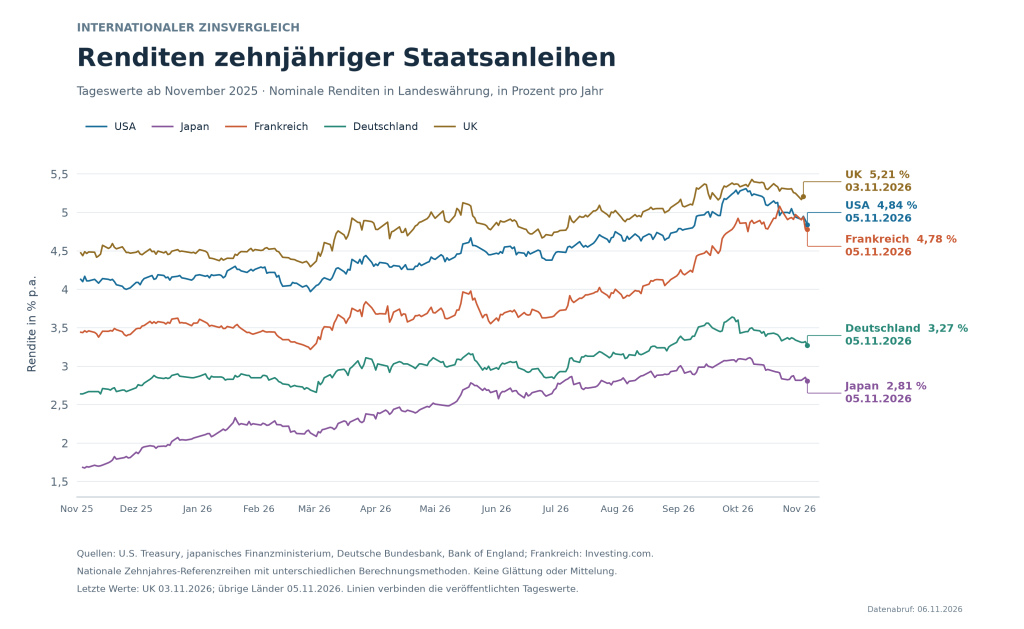
Was ist passiert? Haben die Länder überzeugende Konsolidierungsanstrengungen unternommen, so dass Entwarnung vor der großen Krise gegeben werden kann? Mitnichten! Die einheitliche Rückwärtsbewegung der Renditen in allen Ländern zeigt, dass es hier nicht um länderspezifische Faktoren geht, sondern wiederum um reine Spekulation. Zunächst sind die von vielen erwarteten Zinserhöhungen der Notenbanken ausgeblieben. Folglich ist der Abstand der kurz- zu den langfristigen Renditen größer geworden, als fast alle erwartet haben. Es ist jetzt einfach teuer, Staatsanleihen zu meiden, weil die Renditedifferenz zugunsten der Staatsanleihen höher ist, als man erwartet hat.
Wenn jetzt noch – wie in den letzten Tagen – die Aktienkurse weltweit einbrechen, dann ist der Anreiz in relativ hochverzinsliche Staatsanleihen zu wechseln, umso größer. Wetten, dass sich in dem Fall kein Schwein darum Gedanken macht, ob die Staatsverschuldung weiter steigen wird oder nicht.
Folglich war es vor allem die Politik der Notenbanken, die von den Finanzmärkten rezipiert und seit dem Frühjahr in Form von steigenden Renditen der langfristigen Staatspapiere beantwortet wurde. Erweist sich die Zinspolitik als weniger hart als erwartet, reagieren die Märkte sofort in der umgekehrten Richtung. Mit einer Sorge vor Staatsbankrotten hatte der Anstieg der Renditen nur in Frankreich zu tun, aber auch dort nur, weil medial eine große Panik verbreitet wurde. In Frankreich ist jedoch ein Staatsbankrott ebenso unwahrscheinlich wie in den anderen großen Ländern.
Besonders problematisch, ich habe es erst gestern gesagt, ist die Politik der EZB, die einer extrem schwachen Wirtschaft ohne jeden ernsthaften Inflationsbefund Zinserhöhungen verordnen will. Dass dann eine Wirtschaft wie die französische, die, wie kürzlich erklärt, höhere Staatsdefizite braucht, ins Visier der Spekulanten gerät, ist kein Wunder. Aber auch ohne diesen Effekt ist die Politik der EZB unverantwortlich.